

Tinaba

- 4.50K Recensioni
- 4,5
- Download
- 500.000+
La nostra opinione su Tinaba da Appgk
Quando cerco un’app finanziaria da usare ogni giorno, non mi basta poter controllare il denaro dal telefono: voglio capire rapidamente dove mi trovo, quali azioni posso compiere e quanto è semplice completare la prima operazione senza perdermi tra schermate poco chiare. Tinaba mi ha dato questa impressione già dall’inizio. È un’app di finanza sviluppata da Tinaba, gratuita e pensata per gestire il denaro dallo smartphone anche quando ci si trova fuori casa o all’estero.
La prima cosa da sapere è che non la considero una soluzione magica per ogni esigenza bancaria. La sua utilità dipende da ciò che vuoi fare: per alcune persone può diventare un punto centrale per i pagamenti e la gestione quotidiana, mentre chi cerca un rapporto bancario tradizionale molto completo potrebbe preferire affiancarla o scegliere un’alternativa più strutturata. In questa recensione racconto il percorso che seguirei con un nuovo utente, dall’installazione alla prima azione davvero utile, evidenziando anche quei piccoli passaggi che possono creare confusione.
Che cosa aspettarsi prima di iniziare
Tinaba è disponibile gratuitamente e rientra nella categoria delle app finanziarie. Sullo store raggiunge una media di 4,5, con circa 9 mila valutazioni e oltre 4 mila recensioni: non è una prova assoluta della qualità, ma indica che l’app è stata provata da una comunità già consistente. Gli oltre 500 mila installazioni mostrano inoltre che non si tratta di uno strumento appena comparso, bensì di un servizio che ha avuto una diffusione concreta.
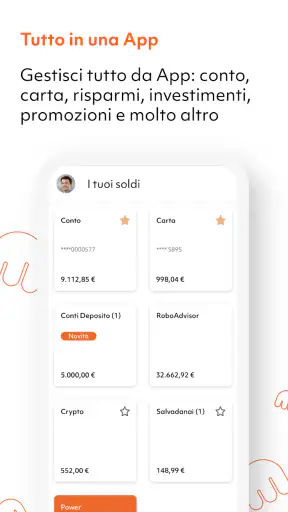
Il suo punto di forza, almeno per come la vedo io, è la possibilità di portare molte attività legate al denaro dentro un’unica esperienza mobile. Questo è particolarmente comodo per chi si sposta spesso, divide spese con altre persone o vuole evitare di passare continuamente dall’app finanziaria alla messaggistica, dal calcolatore alle note del telefono. L’idea di fondo è pratica: avere gli strumenti necessari sempre a portata di mano, senza dover aspettare di essere davanti a un computer.
I migliori aspetti di Tinaba
Aspetti da tenere a mente su Tinaba
Il fatto che la classificazione sia PEGI 3 non significa che un bambino debba usare autonomamente un’app finanziaria. Indica la fascia di età assegnata allo store, mentre nella vita reale la gestione del denaro richiede attenzione da parte di un adulto. Io la consiglierei soprattutto a maggiorenni che vogliono organizzare meglio le proprie operazioni, non a chi cerca un gioco o un’app educativa per ragazzi.
La versione attuale è la 5.2.0 e l’applicazione richiede almeno Android 7.0. Questo requisito la rende accessibile anche a dispositivi non recentissimi, ma prima di iniziare controllerei comunque che il telefono sia aggiornato e che lo spazio disponibile non sia quasi esaurito. Un’app finanziaria deve aprirsi senza rallentamenti e, soprattutto, deve funzionare in modo affidabile quando serve davvero.
Notizie e approfondimenti su Tinaba

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Notizie
Google Play Store è il vero banco di prova di Android
Notizie
Fortnite non è solo una partita: così vive la sua comunità
Il mio consiglio è di installarla in un momento tranquillo, non cinque minuti prima di dover pagare qualcosa. La configurazione di un servizio finanziario può richiedere attenzione, dati corretti e verifiche personali. Se parti con calma, puoi leggere ogni schermata, controllare i dati inseriti e arrivare alla prima operazione con una maggiore sicurezza.
Il primo avvio: prepararsi senza fretta
All’apertura, il modo migliore per procedere è non saltare automaticamente ogni spiegazione. Anche quando un’app sembra intuitiva, le prime schermate servono a capire la struttura del servizio e il tipo di percorso richiesto. Io terrei a portata di mano i dati personali necessari e userei un indirizzo email e un numero di telefono che controllo davvero, così da non creare problemi nel momento in cui l’app deve verificare l’accesso.
Non vuoi leggere la recensione completa?
Un errore comune è pensare che basti creare un profilo per avere immediatamente tutto pronto. In una soluzione finanziaria, invece, registrazione, accesso e abilitazione delle funzioni possono essere passaggi distinti. Se una sezione appare non ancora utilizzabile, non la interpreterei subito come un malfunzionamento: prima controllerei se la configurazione iniziale è stata completata e se l’app richiede un’ulteriore conferma.
Durante la registrazione sceglierei con cura le credenziali e non userei una password già impiegata per altri servizi. È un suggerimento semplice, ma importante: il telefono è comodo proprio perché contiene molte informazioni, quindi la comodità deve essere accompagnata da buone abitudini. Eviterei anche di condividere schermate dell’app con dati visibili, soprattutto in gruppi di chat dove non tutti sono persone di fiducia.
Screenshot
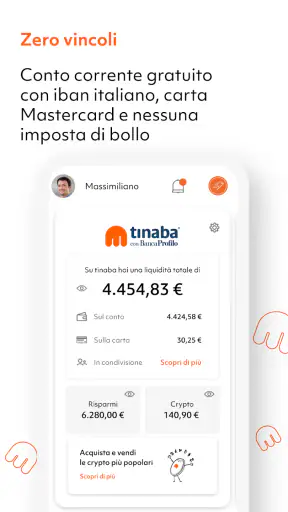
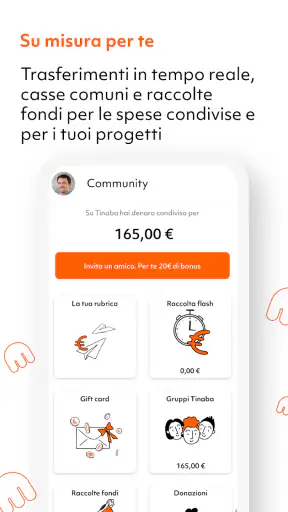
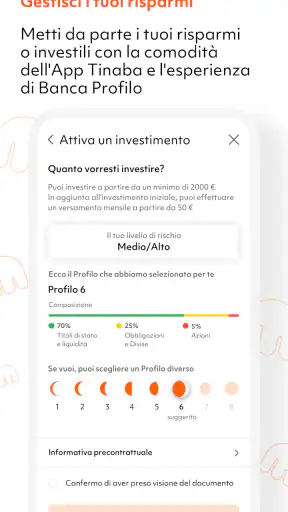
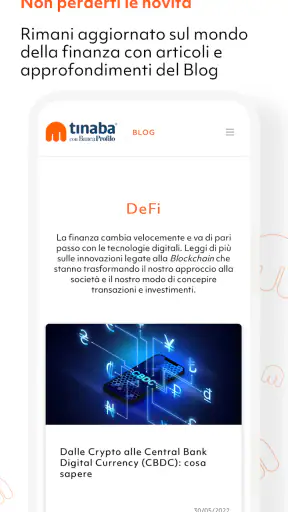
Come arrivare alla prima operazione utile
Per un nuovo utente, la prima vittoria non è esplorare ogni menu: è completare un’azione concreta senza dubbi. Io inizierei identificando l’operazione che mi ha portato a installare Tinaba. Se voglio gestire una spesa, partirei da quella; se mi interessa organizzare il denaro mentre viaggio, imposterei prima l’uso che mi serve in quel contesto; se invece voglio semplicemente capire l’app, esplorerei le sezioni senza confermare operazioni non necessarie.
Prima di toccare un pulsante di conferma, controllerei sempre destinatario, importo e causale, quando presenti. Questo passaggio può sembrare banale, ma sulle app finanziarie la velocità è un vantaggio solo finché non porta a un errore. La schermata riepilogativa va letta come l’ultima occasione per correggere i dati, non come una formalità da superare rapidamente.
Un uso quotidiano realistico potrebbe essere questo: durante una cena con amici, una persona anticipa la spesa e gli altri devono contribuire. Invece di raccogliere contanti o segnare tutto su un foglio, puoi usare Tinaba per gestire la tua parte direttamente dal telefono, controllando prima l’importo e il destinatario. Il vantaggio non è soltanto risparmiare tempo: è ridurre il rischio di dimenticare il rimborso o di confondere una spesa con un’altra.
In questo scenario, però, non darei per scontato che tutti gli amici usino la stessa app o abbiano già completato la configurazione. Se una persona non è pronta a usare Tinaba, potresti dover ricorrere a un metodo alternativo. Per questo la vedo bene come strumento di gruppo quando le persone coinvolte sono già disponibili a usarla, ma meno adatta se devi convincere ogni volta gli altri a installare un nuovo servizio.
Un altro approccio intelligente consiste nel fare una prima prova con un’operazione semplice e facilmente verificabile, invece di cominciare da una situazione urgente o da una somma importante. In questo modo impari dove trovare le funzioni, come appare la conferma e dove controllare l’esito. È una piccola strategia che riduce l’ansia e rende più naturale l’uso successivo.
Le confusioni più probabili e come evitarle
La confusione principale, secondo me, nasce dal mescolare tre idee diverse: avere l’app installata, avere un account e poter usare ogni funzione disponibile. Sono fasi che l’utente tende a percepire come una sola, ma non sempre coincidono. Se qualcosa non appare subito, controllerei lo stato del profilo, rileggerei le istruzioni mostrate durante la configurazione e verificherei di aver completato le conferme richieste.
Un’altra fonte di errore è cercare una funzione partendo dal nome che usiamo nella vita quotidiana. Le app possono organizzare le operazioni con etichette diverse da quelle che ti aspetti. Invece di aprire menu a caso, io partirei dalla schermata principale e seguirei il percorso più vicino allo scopo: inviare, ricevere, controllare o organizzare il denaro. Dopo qualche utilizzo, la struttura diventa più familiare.
Non confonderei poi una notifica con una prova sufficiente che l’operazione sia andata a buon fine. Una notifica può avvisarti che è successo qualcosa, ma per stare tranquillo controllerei anche lo storico o la schermata riepilogativa interna. Questa doppia verifica è particolarmente utile quando la connessione è instabile o quando stai usando l’app in viaggio.
Proprio l’uso all’estero è uno dei casi in cui una soluzione mobile come Tinaba può risultare interessante. Avere il servizio sul telefono evita di dipendere da un computer e rende più immediato controllare ciò che stai facendo mentre ti sposti. Tuttavia, non partirei senza aver prima familiarizzato con l’app: in un aeroporto, su una rete affollata o durante una giornata piena di imprevisti, non è il momento ideale per imparare da zero.
Per la stessa ragione, terrei il telefono protetto con il sistema di sicurezza già disponibile sul dispositivo e installerei l’app solo da uno store ufficiale. Non salverei credenziali in note non protette e non eseguirei operazioni finanziarie usando reti pubbliche poco affidabili se posso evitarlo. Sono precauzioni generali, ma diventano concrete quando un’app permette di gestire denaro in mobilità.
Un confronto con le alternative più tradizionali
Rispetto all’app della banca, Tinaba può risultare più agile per chi vuole un’esperienza concentrata sullo smartphone e su operazioni quotidiane. L’app bancaria tradizionale, però, può essere preferibile per chi desidera vedere nello stesso ambiente prodotti, documenti e servizi legati a un rapporto bancario completo. La scelta non è necessariamente esclusiva: per molte persone avrebbe senso usare uno strumento mobile per certe attività e mantenere la banca principale per le esigenze più ampie.
Rispetto ai contanti, il vantaggio è la maggiore tracciabilità delle operazioni e la possibilità di non dover avere sempre banconote a disposizione. Il contante resta però utile quando il destinatario non vuole usare un’app, quando il telefono è scarico o quando una situazione richiede un pagamento immediato senza configurazioni. Io non eliminerei completamente il metodo tradizionale solo perché Tinaba è più comoda in alcuni contesti.
Rispetto a un semplice foglio di calcolo o alle note del telefono, l’app offre un ambiente più adatto a gestire azioni finanziarie reali, non soltanto a registrare importi. Le note sono ottime per ricordare una spesa, ma non sostituiscono un sistema pensato per muovere denaro. D’altra parte, una nota può essere più rapida per fare un bilancio provvisorio o dividere una cifra prima di decidere come procedere.
Il vero compromesso è tra immediatezza e controllo. Tinaba punta sulla praticità del telefono, ma proprio la praticità può portare a confermare troppo velocemente. Se ti piace verificare ogni dettaglio su uno schermo grande, stampare documenti o lavorare con prospetti complessi, potresti trovarti meglio con strumenti bancari più tradizionali. Se invece vuoi svolgere attività essenziali mentre sei in movimento, il formato mobile ha un valore evidente.
Tre accorgimenti che migliorano l’esperienza
Il primo accorgimento è separare l’esplorazione dall’azione. Nei primi minuti puoi guardare le sezioni e capire dove si trovano le funzioni senza avviare operazioni. Solo dopo sceglierei un’azione concreta e la completerei leggendo il riepilogo finale. Questo metodo è più efficace del semplice scorrere tutte le schermate, perché ti fa imparare la struttura attraverso un obiettivo reale.
Il secondo è conservare l’abitudine di controllare lo storico dopo ogni operazione importante. Non serve farlo in modo ossessivo, ma una verifica immediata ti permette di accorgerti prima di un importo errato, di un destinatario sbagliato o di un’operazione rimasta in uno stato diverso da quello che immaginavi. È un passaggio che molti utenti trascurano proprio perché l’app è veloce.
Il terzo è preparare l’uso in viaggio prima della partenza. Aprire l’app all’estero per la prima volta, con una connessione incerta e poco tempo a disposizione, aumenta il rischio di confusione. Io farei una prova a casa, controllerei di ricordare l’accesso e terrei il telefono carico. In questo modo Tinaba resta uno strumento pratico invece di diventare un elemento di stress durante lo spostamento.
Aggiungerei un quarto consiglio per chi divide spesso le spese: stabilire prima chi deve pagare cosa. L’app può aiutare a eseguire o organizzare un rimborso, ma non risolve una discussione poco chiara sull’importo. Una foto dello scontrino, una breve nota nella chat del gruppo e un accordo sul totale evitano di usare l’app per correggere incomprensioni che nascono prima dell’operazione.
Per chi la consiglierei e per chi sceglierei altro
La consiglierei a chi vive gran parte della propria giornata sullo smartphone, vuole gestire il denaro mentre si sposta e apprezza un percorso più diretto rispetto agli strumenti bancari pieni di sezioni. Può essere utile anche a chi divide frequentemente spese con amici o familiari e preferisce ridurre l’uso del contante. La gratuità rende semplice provarla senza dover affrontare un costo iniziale, anche se prima di usare qualsiasi servizio finanziario leggerei sempre con attenzione le condizioni mostrate nell’app.
La eviterei come unica soluzione se il tuo bisogno principale è avere una banca completa con tutti i servizi concentrati in un rapporto tradizionale. Allo stesso modo, non la sceglierei per una persona che non vuole usare il telefono per gestire il denaro o che si sente più tranquilla con assistenza e procedure svolte in filiale. La tecnologia non è automaticamente migliore: deve adattarsi alle abitudini dell’utente.
Non la considererei nemmeno ideale per chi vuole soltanto annotare le spese senza compiere operazioni finanziarie. In quel caso un’app di bilancio personale può essere più semplice e più focalizzata sul monitoraggio. Tinaba ha senso quando vuoi fare qualcosa con il denaro, non soltanto scrivere quanto hai speso.
Il passo successivo dopo la prima esperienza
Dopo aver completato la prima operazione, non mi fermerei alla sensazione iniziale di sollievo. Dedicherei qualche minuto a capire come controllare le attività già svolte, come distinguere un’operazione completata da una ancora da verificare e quali strumenti uso davvero. L’obiettivo non è conoscere ogni dettaglio, ma costruire un percorso personale che non richieda di cercare ogni volta da capo la stessa funzione.
Userei poi l’app in un contesto ripetibile, come la gestione di una spesa condivisa o il controllo del denaro durante un viaggio. Un utilizzo ricorrente fa emergere rapidamente i vantaggi e gli eventuali limiti: capisci se la navigazione è abbastanza veloce per te, se le informazioni sono presentate con chiarezza e se il servizio si integra davvero con le tue abitudini.
Il giudizio della comunità è positivo, ma io non sceglierei Tinaba soltanto per la media delle valutazioni o per il numero di installazioni. La domanda decisiva è più personale: ti serve un modo mobile e diretto per gestire il denaro, oppure vuoi soprattutto l’ampiezza di una banca tradizionale? Nel primo caso vale la pena provarla con un’operazione semplice e controllata; nel secondo, la vedrei eventualmente come complemento e non come sostituto automatico.
In conclusione, Tinaba mi sembra una scelta valida per chi vuole portare la gestione del denaro nella routine quotidiana senza dipendere continuamente da contanti o computer. La sua forza è la disponibilità sullo smartphone e la praticità nei momenti in cui devi agire rapidamente, soprattutto quando sei fuori casa o stai dividendo una spesa. La parte più importante è usarla con metodo: configurare l’account senza fretta, verificare ogni riepilogo e imparare il percorso prima di trovarsi in una situazione urgente.
Se questo approccio ti rappresenta, la proverei iniziando da un caso concreto e poco rischioso, così da capire in prima persona se l’esperienza è davvero adatta a te. Se invece preferisci procedure più tradizionali, documentazione ampia e un ecosistema bancario completo, sceglierei uno strumento diverso o affiancherei Tinaba alla tua soluzione principale. La mia raccomandazione finale è positiva, ma consapevole: è una buona app finanziaria mobile quando la semplicità operativa conta più della completezza bancaria.
Domande frequenti su Tinaba
Che cos’è Tinaba e a cosa serve?
Tinaba è un’applicazione finanziaria italiana che riunisce in un unico spazio diversi servizi, tra cui conto di pagamento, carta, trasferimenti di denaro e gestione delle spese. Può essere utile per effettuare pagamenti quotidiani, inviare denaro ai propri contatti e controllare i movimenti direttamente dallo smartphone. Prima di utilizzarla, è comunque importante verificare quali funzioni siano disponibili per il proprio profilo e consultare condizioni economiche e limiti aggiornati.
Tinaba è sicura da usare per pagamenti e trasferimenti?
L’app utilizza sistemi di autenticazione e protezione pensati per tutelare l’accesso al conto e le operazioni effettuate. Durante la prova, è comunque evidente quanto sia importante mantenere aggiornati il dispositivo e l’applicazione, scegliere credenziali robuste e non condividere mai codici di conferma o dati personali. Nessun servizio digitale è completamente privo di rischi: in caso di attività sospette, conviene bloccare subito la carta o contattare l’assistenza.
Quali costi prevede Tinaba?
I costi dipendono dal piano scelto, dal tipo di carta e dall’operazione che si desidera effettuare. Alcune funzioni possono essere incluse, mentre altre potrebbero prevedere commissioni, soprattutto per determinati prelievi, ricariche, conversioni valutarie o servizi aggiuntivi. Prima della registrazione è consigliabile leggere il foglio informativo e il documento di trasparenza nell’app o sul sito ufficiale, perché condizioni, soglie e tariffe possono cambiare nel tempo.
Come si apre un conto Tinaba e quali documenti servono?
La registrazione avviene direttamente dall’app e richiede normalmente l’inserimento dei dati personali, la verifica del numero di telefono e il completamento della procedura di identificazione. Potrebbe essere necessario fornire un documento valido e realizzare una verifica video o fotografica, secondo le richieste del servizio. L’approvazione non è sempre immediata e dipende dai controlli previsti dalla normativa. È quindi meglio avere a disposizione un documento leggibile e una connessione stabile.
Tinaba è adatta a studenti, famiglie e pagamenti di gruppo?
Tinaba può risultare comoda per chi vuole gestire spese quotidiane, dividere un conto tra amici o inviare rapidamente denaro ai propri contatti. Le funzioni disponibili possono essere interessanti anche per studenti e famiglie, ma l’utilità effettiva dipende dalle abitudini personali, dall’età dell’utente e dai limiti del profilo. Prima di scaricarla, controllate i requisiti di accesso, le eventuali autorizzazioni richieste e le condizioni applicate alle diverse operazioni.











